Большинство людей думают, что управление финансами — это записывать расходы. На самом деле это только первый уровень. Есть ещё второй: понять, как накопить капитал, когда выйти на пассивный доход и как не потерять сбережения к инфляции.
Мы отобрали 8 программ и приложений для управления личными финансами — от простых инструментов учёта до серьёзных планировщиков капитала. Разбираем каждую честно: что умеет, что не умеет, и для кого подходит.
Два уровня управления финансами
Уровень 1 — Контроль трат: знаете, куда уходят деньги каждый месяц. Для этого нужен трекер расходов.
Уровень 2 — Планирование капитала: понимаете, каким будет ваш капитал через 5, 10, 20 лет при разных сценариях. Для этого нужен финансовый планировщик.
Почти все приложения на рынке работают только на первом уровне. На втором — единицы.
Программы для планирования капитала и накоплений
1. LFP — моделирование финансового будущего
Сайт: ссылка на Приложение LFP для долгосрочного финансового планирования. VPN: возможно понадобится
Если вы когда-нибудь пытались рассчитать в Excel, хватит ли накоплений на пенсию или первый взнос по ипотеке — вы знаете, насколько это муторно. LFP решает эту задачу без формул и макросов.
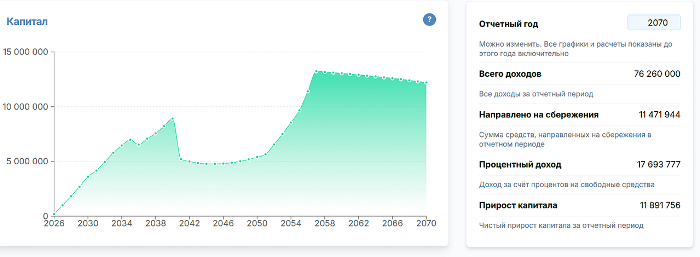
Вводите параметры своей финансовой жизни: размер дохода, ежемесячные расходы, накопленный капитал, инвестиции, планируемые крупные траты. Приложение строит модель накоплений и капитала на 10, 20, 30 лет вперёд — с поправкой на инфляцию и сложный процент. Можно сравнивать сценарии: что изменится, если откладывать на 15 000 больше, или что будет при ипотеке.
Это инструмент для тех, кто думает не о следующем месяце, а о следующем десятилетии.
Кому подходит:
- Хотите рассчитать пенсионные накопления и дату финансовой независимости
- Анализируете ипотеку и хотите видеть полную картину нагрузки
- Строите личный инвестиционный план на 5–20 лет
- Ищете замену сложным Excel-таблицам для финансового планирования
✅ Плюсы:
- Моделирование накоплений и капитала на горизонте до 30+ лет
- Расчёт с учётом инфляции и сложного процента
- Сравнение финансовых сценариев в одном интерфейсе
- Единственная русскоязычная программа такого класса
- В LFP встроен ИИ-ассистент на базе Gemini — он помогает разобраться в ипотечном вопросе применительно к вашим конкретным цифрам.
❌ Минусы:
- Веб-версия без отдельного мобильного приложения
- Не для ежедневного учёта мелких расходов — другая задача
Платформы: my-lfp.ru (или веб приложение – ссылка на экран «Домой») Цена: Бесплатно | VPN: возможно понадобится


Программы для учёта расходов и ведения личного бюджета
2. Дзен-мани — автоматический учёт всех трат

Лидер среди приложений для учёта расходов в России. Главное преимущество — полная автоматизация: подключаете банковскую карту один раз, и все транзакции сами разбиваются по категориям. Не нужно ничего вводить руками.
Telegram-бот присылает еженедельный отчёт о расходах прямо в мессенджер. QR-сканер чеков добавляет данные по наличным покупкам. Виджет «Свободные деньги» показывает реальный остаток после всех обязательных платежей.
✅ Плюсы:
- Синхронизация со Сбером, Т-Банком, Альфа-Банком, ВТБ и другими банками РФ
- QR-сканер чеков для учёта наличных трат
- Telegram-бот с автоматическими еженедельными отчётами
- Семейный режим в Premium
❌ Минусы:
- Планирование ограничено текущим месяцем — долгосрочных инструментов нет
- Кредитные средства отображаются как «свободные» — некорректная логика
- Расширенная аналитика закрыта платной подпиской
Платформы: iOS · Android· Web Цена: Бесплатно / 199 ₽/мес или 1 490 ₽/год
3. CoinKeeper — бюджет с лимитами по статьям

Отличается от большинства трекеров системой лимитов: на каждую статью расходов вы устанавливаете предел, и приложение визуально сигнализирует, когда к нему приближаетесь. Иконка краснеет — время остановиться.
Транзакции вводятся через нестандартный интерфейс: «перетаскивание монеток» в категории расходов. Выглядит необычно, но запоминается и работает как психологический якорь.
✅ Плюсы:
- Система лимитов по статьям с визуальным предупреждением
- Импорт банковских транзакций из ключевых банков РФ
- Нестандартный интерфейс, который не надоедает
- Веб-версия
❌ Минусы:
- Реклама не исчезает даже при оплаченной подписке
- Перегруженный интерфейс — лишние блоки мешают
- Горизонт прогноза не превышает квартала
Платформы: iOS · Android· · Web Цена: Бесплатно / 1 490 ₽/год
4. Wallet — накопления и финансовые цели

Wallet отличается от чистых трекеров расходов наличием инструментов для работы с финансовыми целями. Вы ставите цель — например, накопить на первый взнос 700 000 рублей за 18 месяцев — и приложение рассчитывает, сколько откладывать ежемесячно, и показывает прогресс.
Дополнительно: классификация трат по типам (обязательные, нужные, желательные), управление кредитами и долговыми обязательствами.
✅ Плюсы:
- Постановка финансовых целей с расчётом плана накоплений
- Гибкая классификация расходов по приоритету
- Управление долгами и кредитными обязательствами
- Веб-версия в комплекте
❌ Минусы:
- С банками России синхронизация не работает
- Часть функций уходит из бесплатного доступа в платный
Платформы: iOS · Android· Web Цена: 179 ₽/мес или 899 ₽/год
5. Money Flow — рекордная скорость записи

Если основная задача — фиксировать каждую трату максимально быстро — Money Flow вне конкуренции. От открытия до сохранения расхода — два-три нажатия.
В бесплатной версии нет категорий расходов, что существенно снижает ценность приложения. Полный функционал — только в Premium: лимиты, статистика по годам, геолокация трат.
✅ Плюсы:
- Минимальное количество действий для записи расхода
- Прикрепление фото к транзакции
- Геолокация трат — можно видеть, где именно тратите больше всего
- Аналитика за несколько лет в Premium
❌ Минусы:
- Бесплатная версия без категорий — слабо полезна
- Синхронизация с банками отсутствует
Платформы: iOS · Android· Цена: Бесплатно / Premium по подписке
6. Monefy — минимализм без компромиссов

Monefy — это «ничего лишнего». Один экран, большая круговая диаграмма, быстрый ввод. Самый низкий психологический барьер для начала работы с личными финансами.
Подходит как стартовая точка — разобраться с базовой картиной расходов. Для глубокого анализа или планирования не подходит.
✅ Плюсы:
- Мгновенный старт без настройки и обучения
- Одновременная работа с несколькими валютами
- Семейная синхронизация в Premium
❌ Минусы:
- Синхронизация с банками РФ работает нестабильно
- Собственные категории нельзя создать в бесплатной версии
- Только учёт прошлого — без планирования
Платформы: iOS · Android·Цена: 169 ₽ первый год, далее 2 990 ₽/год
7. «Тяжеловато» — дисциплина как инструмент
Не аналитика, не синхронизация с банками, не категории. Только вопрос: сколько я могу потратить сегодня? Приложение делит заданную сумму на дни и пересчитывает лимит при каждом отклонении.
Этого простого механизма многим достаточно, чтобы впервые в жизни перестать уходить в минус перед зарплатой.
✅ Плюсы:
- Бесплатно и без рекламы
- Никакого порога входа — понятно сразу
- Формирует привычку ежедневного контроля расходов
- Автоматически балансирует лимит после каждого дня
❌ Минусы:
- Нет структуры расходов по категориям
- Одна функция — другого не умеет
Платформы: iOS · Android·Цена: Бесплатно
8. YNAB — управление бюджетом по методу конвертов

YNAB (You Need A Budget) — культовое американское приложение с принципиально другим подходом к личному бюджету. Вместо того чтобы фиксировать расходы постфактум, вы распределяете доход по «конвертам» (категориям) в начале месяца — до того как потратили.
Методологический эффект: через 1–2 месяца у большинства пользователей стихийно появляется месячный резервный фонд, потому что они начинают жить на деньги предыдущего месяца.
✅ Плюсы:
- Уникальная методология с доказанной эффективностью
- Автоматически формирует резервный фонд как системный эффект
- Гибкие кастомизируемые отчёты
❌ Минусы:
- Самый дорогой инструмент в подборке
- Android в России недоступен
- Банки РФ не подключаются
- Требует времени на освоение — не для тех, кто ищет быстрый старт
Платформы: iOS· Web Цена: 1 250 ₽/мес или 9 990 ₽/год
Сравнение 8 программ для управления финансами
- LFP — планировщик капитала · горизонт 30+ лет · инфляция ✅ · банки РФ — · бесплатно
- Дзен-мани — трекер расходов · 1–3 мес · инфляция ❌ · банки РФ ✅ · 199 ₽/мес
- CoinKeeper — трекер + лимиты · 1 квартал · инфляция ❌ · банки РФ ✅ · 124 ₽/мес
- Wallet — накопления + цели · до 1 года · инфляция ❌ · банки ❌ · 179 ₽/мес
- Money Flow — скорость записи · 1 мес · инфляция ❌ · банки ❌ · ~199 ₽/мес
- Monefy — минималистичный учёт · 1 мес · инфляция ❌ · банки ⚠️ · ~14 ₽/мес
- Тяжеловато — дисциплина · 1–40 дней · инфляция ❌ · банки ❌ · бесплатно
- YNAB — метод конвертов · 1 мес · инфляция ❌ · банки ❌ · 1 250 ₽/мес
Какую программу выбрать
Хочу рассчитать, когда смогу выйти на пассивный доход → LFP — my-lfp.ru
Планирую инвестиции и хочу моделировать рост капитала → LFP — строит прогноз с учётом сложного процента и инфляции
Беру ипотеку и хочу видеть финансовую модель на 15–20 лет → LFP — единственный инструмент для таких расчётов на русском
Хочу автоматически видеть все расходы по банковским картам → Дзен-мани
Нужны лимиты по статьям расходов → CoinKeeper
Коплю к конкретной финансовой цели → Wallet
⚡ Хочу быстро фиксировать каждую трату → Money Flow
Начинаю вести бюджет впервые → Monefy или Тяжеловато
Хочу системно изменить финансовые привычки → YNAB
Вывод
Программы для управления личными финансами работают только тогда, когда выбраны под конкретную задачу.
Если задача — контроль ежемесячных трат, отлично справятся Дзен-мани, CoinKeeper или Monefy. Если задача — планирование накоплений и капитала на годы вперёд — нужен инструмент другого класса. В русскоязычном сегменте это LFP.
Большинство людей останавливаются на первом уровне — учёте расходов. Те, кто доходит до второго — планирования капитала — получают принципиально иной контроль над своим финансовым будущим.
Март 2026 года. Цены и характеристики приложений актуальны на дату публикации.
#управлениефинансами #накопления #капитал #личныефинансы #приложения #финансовоепланирование #бюджет #инвестиции #пассивныйдоход #финансоваянезависимость