Частный инвестор рано или поздно задумывается о заемных деньгах. Кто-то хочет закрыть кассовый разрыв между сделками, кто-то планирует крупную покупку и не готов продавать активы, кто-то ищет плечо для расширения портфеля.
Логика простая: деньги банка стоят дешевле, чем упущенная выгода от продажи работающих вложений. На практике инвестор с нерегулярным доходом от торговли, аренды или дивидендов часто получает отказ там, где наемный сотрудник с фиксированной зарплатой проходит без вопросов.
Причина не в предвзятости банка, а в том, что скоринговая модель плохо читает нестандартные источники дохода. Именно поэтому многие инвесторы обращаются за помощью к посреднику: кредитный брокер знает, какой банк лояльнее относится к доходу от инвестиций, как правильно упаковать заявку и какие документы снимут вопросы у андеррайтера. Это не гарантия результата, а способ подойти к заявке подготовленным.
В статье разберем, как банк принимает решение об одобрении, почему инвестору сложнее пройти проверку, что портит шансы и как их восстановить, а также честно поговорим о рисках, которые несет заемный капитал в инвестициях.
Как банк решает, одобрить ли кредит
Решение об одобрении почти никогда не принимает один человек. Заявку обрабатывает автоматизированная система, которая сопоставляет десятки параметров и выдает скоринговый балл. Дальше подключается кредитный комитет или тот же алгоритм принимает финальное решение без участия людей – зависит от суммы и политики банка.
Скоринг: что на самом деле оценивает система
Скоринговая модель анализирует возраст, стаж, официальный доход, наличие имущества, регион, семейное положение и историю взаимодействия с этим же банком. У каждого параметра есть вес, и итоговый балл сравнивается с пороговым значением. Если балл ниже порога, система отказывает автоматически, еще до того, как заявку увидит живой сотрудник.
Кредитная история и роль БКИ
Каждый запрос на кредит фиксируется в бюро кредитных историй. Банк видит, сколько раз человек обращался за деньгами за последние месяцы, были ли просрочки, закрыты ли старые обязательства. Частые запросы в короткий период сами по себе снижают привлекательность заявки: банк расценивает это как признак финансового напряжения, даже если платежи никогда не задерживались.
Показатель долговой нагрузки (ПДН)
С 2019 года банки в России обязаны рассчитывать показатель долговой нагрузки при выдаче потребительских кредитов – это требование Центрального банка. ПДН показывает, какую долю ежемесячного дохода заемщик уже отдает по действующим обязательствам: кредитам, займам, кредитным картам. Чем выше показатель, тем меньше шансов на одобрение и тем более жесткие условия предложит банк, если решение все же будет положительным.
Проблема для инвестора в том, что банк учитывает не только официальную зарплату, но и все открытые лимиты по картам, даже неиспользованные. Если у человека несколько кредитных карт с крупными лимитами, ПДН может оказаться завышенным даже при низкой фактической долговой нагрузке.
Почему инвестору с нестандартным доходом сложнее

Банковская скоринговая модель была написана с расчетом на типичного заемщика: трудовой договор, стабильная зарплата, справка 2-НДФЛ. Доход от торговли на бирже, сдачи недвижимости в аренду, консультаций или доли в бизнесе система читает хуже – он неровный по месяцам и его сложнее подтвердить стандартной справкой.
Есть и вторая сложность. Регулярные переводы между брокерскими счетами, покупка валюты, крупные разовые зачисления от продажи активов – все это может выглядеть в выписке нетипично. Банк не обязан разбираться в природе таких операций и часто просто присваивает заявке более низкий приоритет.
Наконец, инвестор нередко уже имеет открытые кредитные линии – ипотеку, автокредит, брокерское плечо. Даже если платежи идут без единой просрочки, само наличие нескольких обязательств увеличивает расчетный ПДН и настораживает систему.
Что портит шансы на одобрение и как это исправить
Большинство отказов складывается не из одной причины, а из совокупности мелочей. Разберем типичные ошибки заявителей.
- Много запросов в разные банки за короткий срок. Каждый запрос виден в кредитной истории. Лучше подавать заявки точечно, туда, где выше вероятность одобрения, а не рассылать их массово.
- Неподтвержденный доход. Справка по форме банка, договоры аренды, налоговые декларации – все, что можно приложить, стоит приложить заранее, а не по запросу после отказа.
- Открытые, но неиспользуемые кредитные лимиты. Закрытие лишних карт снижает расчетный ПДН и делает заявку легче для системы.
- Старые просрочки без объяснения. Если в прошлом была просрочка по уважительной причине, к заявке стоит приложить пояснительную записку и подтверждающие документы.
- Несовпадение адреса, телефона или места работы в разных источниках. Расхождения в анкете снижают доверие скоринговой системы и повышают вероятность ручной проверки с отказом.
Каждый из этих пунктов можно исправить до подачи заявки, а не после отказа. Проблема в том, что рядовой заемщик редко видит свою заявку глазами банка и не понимает, какая деталь стала решающей.
Что такое кредитный брокер и как он реально помогает
Кредитный брокер – это посредник между заемщиком и банками, который не выдает деньги сам, а подбирает подходящую программу и помогает подготовить заявку. Легальная работа брокера строится на трех вещах: анализе кредитной истории клиента, подборе банка с подходящими условиями и грамотной упаковке пакета документов.
На практике это выглядит так. Брокер изучает кредитную историю и текущую долговую нагрузку клиента, определяет, какие банки в принципе рассматривают доход от инвестиций или аренды, и указывает, какие документы нужно донести, чтобы снять вопросы андеррайтера. Если у клиента сложная ситуация – несколько отказов подряд, старые просрочки, работа не по трудовому договору – брокер подскажет, с какого банка стоит начать и какую программу выбрать: часто это не самая очевидная и не самая разрекламированная опция.
Здесь стоит сделать честную оговорку: ни один брокер не может гарантировать одобрение – итоговое решение всегда остается за банком. Хорошая работа брокера повышает шансы на положительный ответ и экономит время клиента, но не отменяет требований 353-ФЗ «О потребительском кредите» и внутренней политики риск-менеджмента конкретного банка. Любой посредник, который обещает стопроцентный результат, скорее всего, вводит клиента в заблуждение.
Отдельно стоит подчеркнуть: легальная схема работы не предполагает искажения данных о доходе, подделки справок или иных способов ввести банк в заблуждение. Это не только незаконно, но и опасно для самого заемщика – обнаруженное расхождение приведет к отказу и испортит кредитную историю на годы вперед. Задача брокера – показать реальную платежеспособность клиента в понятном банку виде, а не приукрасить картину.
Залоговые кредиты и частные инвесторы как альтернатива банкам

Если стандартный потребительский кредит не подходит по сумме или условиям, у инвестора есть еще два пути.
Первый – кредит под залог недвижимости или автомобиля. Наличие залога снижает риск для банка, поэтому такие программы часто доступны заемщикам, которым отказали в обычном потребительском кредите: банк больше опирается на стоимость актива, а не только на скоринговый балл. Обратная сторона – в случае длительной просрочки заемщик рискует залоговым имуществом, поэтому решение стоит принимать взвешенно и с запасом по платежеспособности.
Второй путь – привлечение средств частных инвесторов вместо банка. Здесь условия и процедура одобрения отличаются от банковских: частный инвестор оценивает сделку индивидуально, что иногда позволяет получить финансирование там, где банковский скоринг формально отказывает. Такой вариант требует особенно внимательной юридической проверки условий сделки – договор должен четко фиксировать сумму, срок, порядок платежей и последствия просрочки.
Ниже – сравнение трех основных вариантов заемного капитала для инвестора.
| Вариант | Скорость решения | Требования к заявителю | Основной риск |
| Потребительский кредит в банке | Средняя | Строгий скоринг, подтвержденный доход | Отказ при высоком ПДН |
| Кредит под залог | Ниже средней, нужна оценка залога | Мягче к доходу, важна ликвидность актива | Риск потери залога при просрочке |
| Средства частного инвестора | Может быть выше | Индивидуальные условия сделки | Юридические риски договора |
Трезвый взгляд на риски заемного капитала в инвестициях
Использование кредитных средств для инвестиций – это плечо, которое одинаково увеличивает и прибыль, и убыток. Если вложения принесут доход выше стоимости кредита, разница останется у инвестора. Но рынок не обязан двигаться в нужную сторону, а платить по кредиту придется в любом случае – независимо от того, как отработали вложенные деньги.
Это не инвестиционная рекомендация и не призыв использовать заемные средства для покупки конкретных активов. Решение о вложении заемного капитала – ответственность самого инвестора, и принимать его стоит только после трезвой оценки собственной платежеспособности на случай, если вложения не оправдают ожиданий. Разумный подход – занимать сумму, платежи по которой не создают критической нагрузки на бюджет даже при нулевой или отрицательной доходности вложений.
Чек-лист подготовки к заявке
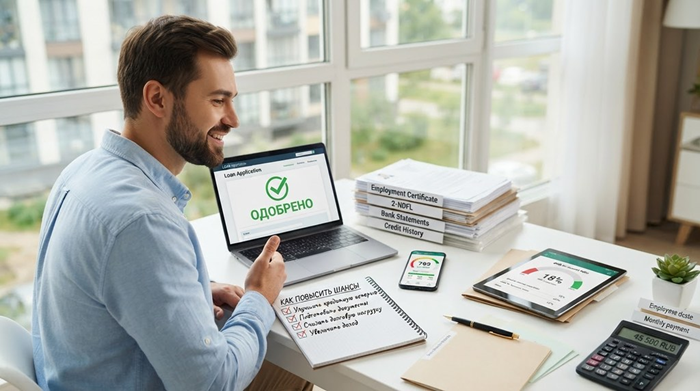
- Запросите собственную кредитную историю в БКИ и проверьте, нет ли ошибок или незакрытых обязательств.
- Закройте неиспользуемые кредитные карты и лимиты – это снижает расчетный ПДН.
- Соберите подтверждение дохода: справки, договоры аренды, декларации, выписки по брокерскому счету.
- Приведите в порядок контактные данные – телефон, адрес регистрации и фактического проживания должны совпадать во всех источниках.
- Не подавайте заявки в несколько банков одновременно – начните с одного-двух, где шансы выше.
- Если ситуация нестандартная, обратитесь за консультацией заранее, а не после первого отказа.
Заемный капитал остается рабочим инструментом для инвестора, но получить его на разумных условиях получается не у всех с первой попытки. Банк оценивает заявку через призму скоринга, кредитной истории и показателя долговой нагрузки, и нестандартный доход инвестора этой системе прочитать сложнее, чем зарплату по трудовому договору. Разобраться, какой банк и какая программа подойдут именно в конкретной ситуации, помогает грамотная подготовка документов и понимание логики риск-менеджмента. А решение о том, брать ли заемные средства под инвестиции, стоит принимать только с трезвым расчетом на случай, если рынок пойдет не по плану.